ソニーのイメージング売上高が前年同期比1.5%減|2026年度第2四半期決算を分析
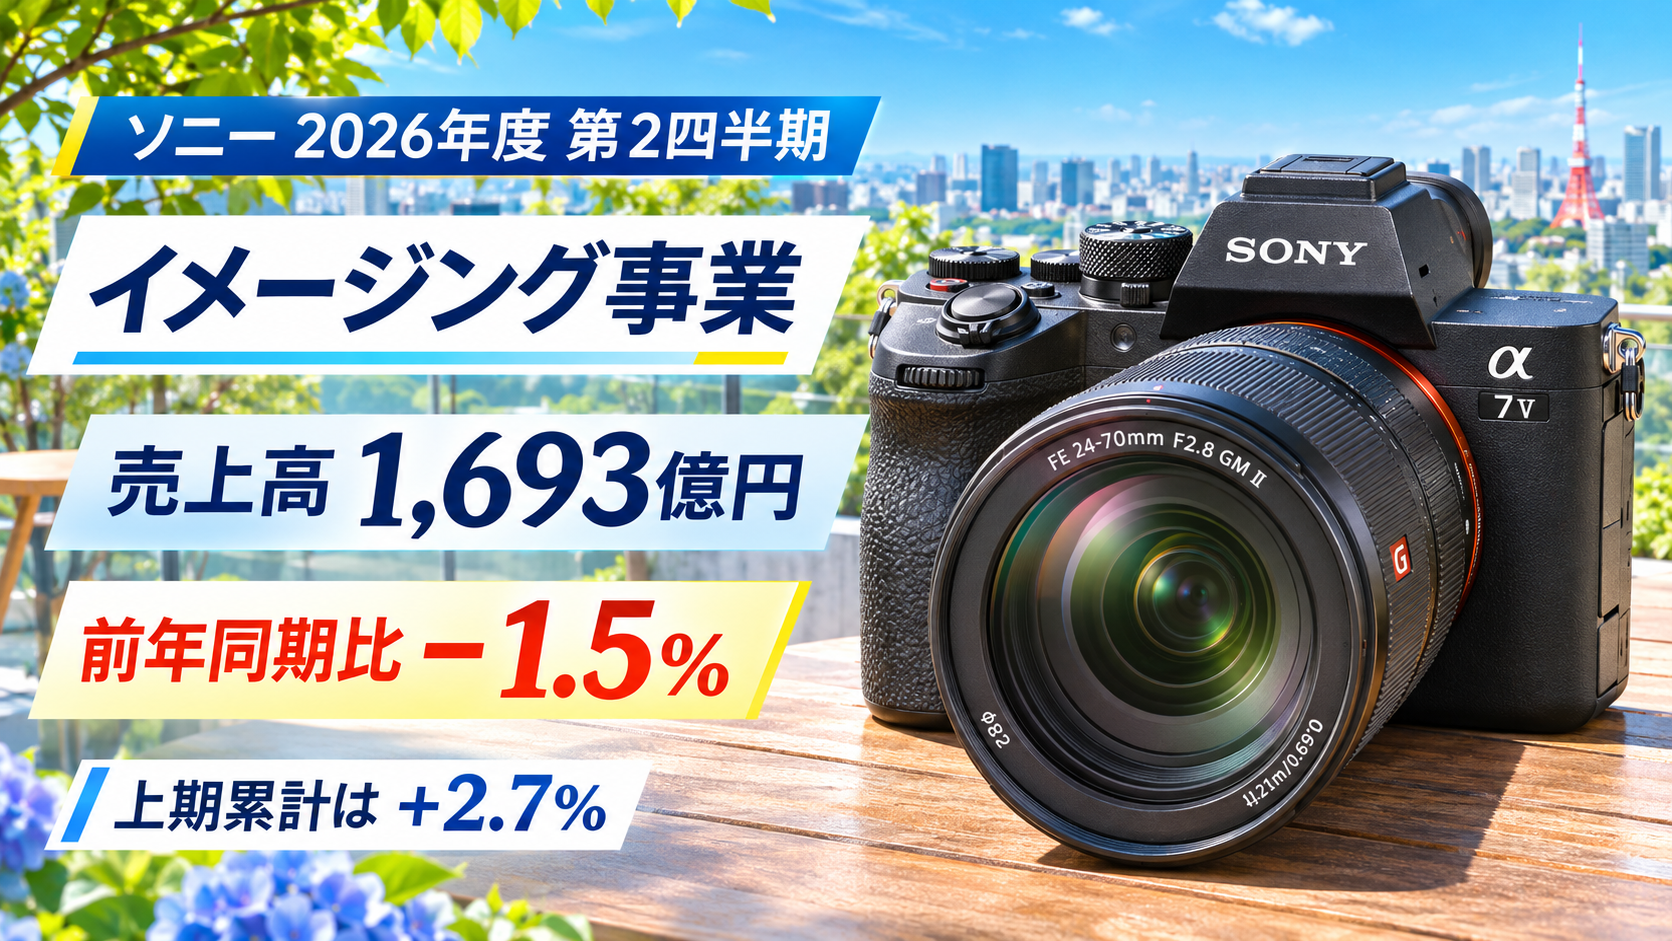
ソニーグループが2026年11月5日に発表した2026年度第2四半期決算で、カメラや交換レンズなどを含むイメージング事業の売上高が前年同期比1.5%減少したことが明らかになりました。2026年7月から9月までの売上高は1,693億円で、前年同期の1,718億円から25億円減少しています。ソニーは中国市場の減速や販売台数の減少を背景として挙げる一方、新製品による市場シェアの拡大と高付加価値製品への移行によって、利益への影響を抑えたと説明しています。
注目したいのは、今回の1.5%減という数字が2026年度全体の販売不振を意味するわけではないことです。4月から6月までの第1四半期は前年同期比で増収となっており、上期累計では前年同期を上回っています。この記事では、ソニーの公式決算資料と経営陣の説明を基に、イメージング事業の売上推移、減収の背景、カメラ市場への影響、今後の注目点を詳しく整理します。
ソニーのイメージング事業は第2四半期に1.5%減収
今回の決算で最も重要な数字は、イメージング製品カテゴリーの売上高1,693億円です。前年同期と比較すると25億円の減少で、減少率は約1.5%となりました。ソニーグループ全体では増収増益を達成していますが、カメラやレンズを含む事業の動きには異なる特徴が見られます。
2026年度第2四半期の売上高は1,693億円
ソニーが公表した「2026年度第2四半期連結業績補足資料」によると、イメージングの外部顧客向け売上高は2025年度第2四半期の1,718億円に対し、2026年度第2四半期は1,693億円でした。対象期間は2026年7月1日から9月30日までの3カ月間です。前年の同じ3カ月間と比較した結果であり、直前の第1四半期との比較ではありません。
売上高の減少額は25億円で、前年同期の売上規模に対する減少幅は比較的小さい数字です。一方、ソニーが決算説明で販売台数の減少に言及していることから、単なる会計上の変動として片付けることもできません。販売数量が減少する環境において、製品価格や販売構成をどのように維持するかが重要になっています。
なお、今回の売上高は日本国内のミラーレスカメラだけを集計した数字ではなく、海外市場も含むイメージング製品カテゴリー全体の金額です。特定の販売店でソニー製品が好調であっても、世界全体の売上高が前年同期を下回ることは十分に起こります。国内の販売動向については、2026年9月のミラーレスカメラ売上ランキングでソニーがキヤノンを逆転した記事でも詳しく取り上げています。
第1四半期は前年同期比6.6%増収だった
2026年度の第1四半期に目を向けると、イメージングの売上高は1,997億円でした。2025年度第1四半期の1,873億円と比較すると124億円増加しており、増加率は約6.6%です。このため、2026年度は最初の3カ月間に増収を達成した後、第2四半期に減収へ転じたことになります。
四半期別の数字を比較すると、増収と減収の差が明確になります。第1四半期は前年を上回った一方、第2四半期は前年を下回り、売上高の伸びが鈍化しました。年間の事業動向を判断する際には、特定の四半期だけでなく、複数の期間を連続して確認することが重要です。
| 対象期間 | 2025年度 | 2026年度 | 前年同期比 |
|---|---|---|---|
| 第1四半期(4~6月) | 1,873億円 | 1,997億円 | 約6.6%増 |
| 第2四半期(7~9月) | 1,718億円 | 1,693億円 | 約1.5%減 |
| 上期累計(4~9月) | 約3,591億円 | 約3,690億円 | 約2.7%増 |
上期累計は決算資料に掲載された四半期別数値を基に算出した概数で、端数処理によって合計額に差が生じます。第2四半期の減収額25億円に対し、第1四半期の増収額は124億円だったため、上期全体では増収を維持しました。ソニー製カメラが国内市場でどのような評価を受けているかは、ヨドバシカメラの2026年10月上期ランキングを分析した記事も参考になります。
四半期別売上高には季節的な変動も見られる
ソニーのイメージング売上高は、四半期ごとに一定の金額で推移しているわけではありません。2025年度は第1四半期が1,873億円、第2四半期が1,718億円、第3四半期が1,998億円、第4四半期が1,635億円でした。年間を通じて見ると、第3四半期が最も高く、第4四半期が最も低いという推移になっています。
| 四半期 | イメージング売上高 |
|---|---|
| 2025年度第1四半期 | 1,873億円 |
| 2025年度第2四半期 | 1,718億円 |
| 2025年度第3四半期 | 1,998億円 |
| 2025年度第4四半期 | 1,635億円 |
| 2026年度第1四半期 | 1,997億円 |
| 2026年度第2四半期 | 1,693億円 |
この推移から、第2四半期の売上高が第1四半期を下回ったという事実だけでは、事業環境の悪化を正確に判断できないことが分かります。2025年度も第1四半期から第2四半期にかけて売上高が減少しており、四半期ごとの販売構成や需要の違いが数字に表れています。今回注目すべきなのは前四半期比の減少そのものではなく、前年同期と比較して1.5%減少したことです。
販売ランキングでも、集計する月や店舗によって上位の機種は変化します。例えば、マップカメラの2026年9月ランキングでは、ソニーα7 Vが首位に入っていました。個別のカメラが販売店で高い順位を獲得した事実は、マップカメラの2026年9月販売ランキングを紹介した記事で確認できますが、それだけで四半期全体の増収を証明するものではありません。
決算資料の「イメージング」は何を含むのか
ソニーの決算を読む際には、イメージングという分類の範囲を理解する必要があります。今回の1,693億円は、デジタルカメラ本体だけの売上高ではありません。交換レンズや映像制作向け製品なども含むため、特定のカメラシリーズだけの販売状況とは区別して考える必要があります。
ミラーレスカメラと交換レンズ、映像制作製品を含む
ソニーは公式決算資料で、イメージングをレンズ交換式カメラ、交換レンズ、画像・映像コンテンツ制作向けの製品およびソリューションを含むカテゴリーとして説明しています。一般の写真愛好家が使用するαシリーズだけでなく、映像制作に関係する製品も対象です。カメラ本体、レンズ、映像関連機器の販売動向が合わさって、今回の売上高を構成しています。
この分類では、デジタルカメラ本体の販売台数だけが売上高を決定するわけではありません。レンズの販売金額や映像制作向け製品の構成比が変化すれば、同じ販売台数でも売上高に違いが生じます。特に高価格帯の製品が多いカテゴリーでは、製品構成の変化が売上金額に影響します。
ソニーは映画制作や業務用映像の分野でも製品を展開しています。例えば、Cinema Lineシリーズのような業務用映像機器は、写真撮影用のαシリーズとは異なる需要を持っています。こうした製品分野の具体例として、Cinema Line FX5の国内発売情報をまとめた記事も参考になります。
ET&S分野ではイメージングが最大の製品カテゴリー
イメージングが属する事業分野は、エンタテインメント・テクノロジー&サービス、略称ET&Sです。この分野には、カメラ・レンズ以外に、ヘッドホンやスピーカーなどのサウンド製品、テレビやプロジェクターなどのディスプレイ製品、ネットワークサービスなども含まれます。2026年度第2四半期の外部顧客向け売上高を比較すると、イメージングはET&S内で最大の製品カテゴリーでした。
| ET&S製品カテゴリー | 2026年度第2四半期売上高 |
|---|---|
| イメージング | 1,693億円 |
| ディスプレイ | 1,381億円 |
| その他 | 1,299億円 |
| サウンド | 706億円 |
| ネットワークサービス | 490億円 |
| 合計 | 5,569億円 |
イメージングの売上高1,693億円は、ET&Sの外部顧客向け売上高5,569億円の約30.4%に相当します。つまり、ET&S分野の外部売上高の約3割を担う重要なカテゴリーです。カメラや交換レンズの業績が変化すると、ET&S全体の売上や収益性にも影響が及びます。
なお、この表は外部顧客向けの製品カテゴリー別売上高であり、グループ内取引を含むET&Sのセグメント売上高とは集計範囲が異なります。両者の数字を同じものとして扱うと、売上高の比較に誤りが生じます。イメージング分野には高価格帯の撮影システムも存在し、ソニーRIALTO 65の特徴を紹介した記事からも、家庭用カメラとは異なる製品領域の広がりを確認できます。
イメージセンサー事業のI&SSとは別の分類
ソニーには、イメージングと名称が似た「イメージング&センシング・ソリューション(I&SS)」という事業分野も存在します。こちらは主にイメージセンサーなどを扱う半導体関連事業で、αシリーズや交換レンズを含むET&S内のイメージングとは別の分類です。今回の1.5%減という数字はET&Sのイメージング製品カテゴリーに関するものであり、I&SSの減収率ではありません。
2026年度第2四半期のI&SSの売上高は5,776億円で、前年同期の6,146億円から約6%減少しました。一方、同分野の営業利益は前年同期の1,383億円から1,546億円へ増加しています。カメラ製品の売上高と半導体事業の業績では、減収率も利益の動きも異なっていることが分かります。
ソニー製イメージセンサーは、自社のカメラだけでなく、他社製品やさまざまな用途に関係しています。カメラ用センサーに関する技術情報や開発の噂は、完成したカメラの販売業績と混同しないことが重要です。その違いを理解する具体例として、ソニー製1億8000万画素中判センサーに関する情報を検証した記事も参考になります。
なぜイメージング事業は減収となったのか
ソニーは2026年度第2四半期決算の説明で、イメージング事業を取り巻く環境について具体的に言及しています。中心となるのは、中国市場の減速、販売台数の減少、メモリーコストの上昇です。一方で、経営陣は新製品と高付加価値製品によって収益への影響を抑えたと説明しており、売上と利益を分けて読み解く必要があります。
中国市場の減速が事業環境に影響
ソニーの経営陣は、今回のイメージング事業の厳しい環境について、中国市場の減速が主な要因だったと説明しました。中国はカメラや交換レンズの重要な販売市場の一つであり、その需要動向は世界全体の販売実績にも影響します。特定地域で購入需要が弱まれば、他地域の販売が順調であっても、製品カテゴリー全体の売上高が前年同期を下回ることがあります。
ここで注意したいのは、ソニーが公表した1.5%減という数字を、中国市場だけの売上減少率と取り違えないことです。今回の数字は世界全体のイメージング製品カテゴリーの売上高に関するものです。中国市場の減速はソニーが挙げた主要な背景ですが、その市場だけで25億円の減収が発生したと説明されているわけではありません。
中国にはカメラ本体だけでなく、交換レンズを開発・販売するメーカーも数多く存在します。撮影機材の選択肢が広がるなかで、純正レンズの価格帯やサードパーティー製品との競争も注目されます。中国系レンズメーカーの日本市場での動向については、Viltroxなど中国系レンズメーカーの競争環境を扱った記事で詳しく紹介しています。
販売台数の減少と高付加価値製品への移行
ソニーは決算説明で、イメージング事業における販売台数の減少を認めています。同時に、新製品を中心とした市場シェアの拡大と高付加価値製品への移行を進め、収益への影響を抑えたと説明しました。販売台数が減った場合でも、平均販売価格や製品構成が変化すれば、売上高や利益の減少幅は販売数量の変化と一致しません。
高付加価値製品への移行とは、単純にすべての製品を値上げすることを意味しません。高性能なカメラ、高級交換レンズ、業務用映像機器など、製品一台当たりの売上金額が大きい分野の比率を高める経営戦略として理解できます。ソニーが説明した市場シェアの拡大も経営陣の認識であり、今回の決算資料から全世界のカメラ市場シェアを単一の数字で確認できるわけではありません。
写真撮影の分野では、高画素、高速連写、被写体認識AFなどの性能を重視するユーザー向けに高価格帯の製品が展開されています。こうした製品は販売数量だけでなく、一台当たりの売上金額にも注目する必要があります。高価格帯カメラの位置付けについては、EOS R5 Mark II・ニコンZ8・ソニーα7R VIの比較記事で各社の特徴を整理しています。
メモリー価格の上昇も利益を左右する
ソニーの経営陣は、イメージング事業の収益に関係する要因としてメモリーコストの上昇にも言及しました。デジタルカメラには画像処理や記録動作を支える電子部品が使用されており、部品調達価格の変化は製造コストに影響します。販売台数が減少する時期に部品コストも上昇すると、利益を維持するための対応が重要になります。
今回の説明でソニーは、メモリーコストの上昇と販売台数減少の影響を、新製品による市場シェアの拡大や高付加価値製品への移行によって抑えたとしています。つまり、売上高が前年同期を下回ったことと、利益への影響を抑制したという説明は両立します。ただし、イメージング製品カテゴリー単独の営業利益額は今回の資料で独立して示されていないため、利益が何億円増減したかまでは算出できません。
部品価格の上昇はソニーだけの問題ではなく、カメラ業界全体で注目される経営課題です。キヤノンもメモリーや電子部品の調達コストについて決算説明の中で取り上げています。関連するメーカー動向については、キヤノンが2027年のカメラ価格について言及した記事で確認できます。
ET&S全体は減収でも営業利益が増加
イメージングを含むET&S分野全体の業績を見ると、売上高は前年同期を下回ったものの、営業利益は増加しました。この結果は、イメージング製品カテゴリーの減収率1.5%と区別して理解する必要があります。ソニーの決算説明では、為替の影響や米国の関税還付など、売上高と利益を左右した要因が示されています。
ET&Sの売上高は5,678億円で約1%減少
2026年度第2四半期のET&Sセグメント売上高は5,678億円でした。前年同期の5,757億円と比較すると79億円減少しており、減少率は約1.4%です。ソニーの決算説明では、この変化を約1%の減収として示しています。
ET&Sにはイメージング以外にも複数の事業が含まれるため、全体の減収額79億円をそのままカメラ事業の減収額と考えることはできません。イメージング製品カテゴリー単独の減収額は25億円であり、集計対象も外部顧客向け売上高です。セグメント売上高5,678億円にはグループ内取引の消去前の数字が使われているため、製品カテゴリーの外部売上高合計5,569億円とは一致しません。
また、ソニーはET&S全体の減収要因として、イメージングを含む複数事業での販売台数減少を挙げています。カメラ、音響、テレビなどでは顧客層や購入動機が異なるため、一つの製品の販売状況だけでET&S全体の業績を判断することはできません。撮影機材のなかでも需要の異なる分野として、ソニーのワイヤレスマイクECM-W5を紹介した記事では音声収録用製品を取り上げています。
営業利益は約5%増加した
ET&Sの営業利益は、2025年度第2四半期の610億円から2026年度第2四半期には641億円へ増加しました。ソニーは営業利益の増加率を約5%と説明しています。売上高が減少する一方で営業利益が増加したことは、今回の決算を理解するうえで重要な特徴です。
ソニーは増益の主な背景として、米国の関税還付の影響を挙げています。一方、イメージングやサウンドの売上高減少は利益に対するマイナス要因だったと説明しました。このため、ET&S全体の営業利益が増えた事実を、そのままイメージング事業単独の利益増加と読み替えることはできません。
| ET&Sの業績 | 2025年度第2四半期 | 2026年度第2四半期 |
|---|---|---|
| 売上高 | 5,757億円 | 5,678億円 |
| 営業利益 | 610億円 | 641億円 |
| 営業利益率 | 約10.6% | 約11.3% |
営業利益率を計算すると、前年同期の約10.6%に対し、2026年度第2四半期は約11.3%となります。事業全体として売上高に対する利益の割合が改善しましたが、関税還付の影響を含む数字である点が重要です。業務用撮影システムなど高付加価値製品の構成については、ソニーの高価格帯映像制作システムを紹介した記事でも製品の位置付けを確認できます。
円安は売上高を押し上げる要因となった
2026年度第2四半期の為替レートは、前年同期と比較して円安方向へ動いています。ソニーの資料によると、米ドルの期中平均レートは前年同期の1ドル147.4円から159.3円へ、ユーロは1ユーロ172.2円から183.4円へ変化しました。海外で販売した製品の売上高を円に換算する際には、円安が円建ての売上高を押し上げる要因となります。
ソニーはET&Sセグメントの売上高に対する為替変動のプラス影響を266億円と説明しています。それでもET&S全体の売上高が前年同期比で79億円減少したことから、販売数量などの要因によるマイナスが為替のプラス効果を上回りました。為替の影響を考えると、円建て売上高の増減だけでは海外市場の販売状況を完全には把握できません。
ただし、266億円はET&S全体の為替影響額であり、イメージング製品カテゴリー単独の数字ではありません。これを1,693億円から差し引いて、カメラ事業の実質売上高を計算することはできません。海外市場との関係が深い交換レンズの事例として、ViltroxとMeikeのフルサイズEマウントズームレンズに関する記事では、ソニーEマウントを取り巻く製品競争を紹介しています。
国内のカメラ販売ランキングと決算数字の違い
2026年の国内カメラ市場では、ソニー製ミラーレスカメラが販売ランキング上位に入る事例が見られます。その一方で、ソニーの世界全体のイメージング売上高は第2四半期に減少しました。この二つの情報は矛盾するものではなく、集計対象、対象地域、販売金額と販売台数の違いを理解することで整理できます。
ソニー製カメラが販売ランキング上位でも減収は起こる
国内の販売ランキングは、特定の店舗や集計サービスが対象とする期間の販売実績を示しています。例えば、2026年9月のミラーレスカメラ売上ランキングでは、ソニーVLOGCAM ZV-E10 IIが首位となり、ソニーがキヤノンを逆転しました。このような結果から、国内市場においてソニー製カメラが高い販売競争力を持つことは確認できます。
しかし、ランキングの順位は会社全体の売上金額を直接示すものではありません。販売台数が多い低価格帯製品と、販売台数が少ない高価格帯製品では、売上金額への貢献が異なります。さらに、国内ランキングに含まれない海外市場の動きも、ソニーの四半期決算には反映されます。
国内市場の好調な機種を把握することは、製品の人気や購入傾向を考えるうえで有用です。一方、決算資料はカメラ、交換レンズ、映像関連製品の世界全体の売上を確認するための情報となります。両者の集計範囲の違いは、ソニーが2026年9月の販売ランキングで首位に復帰した記事と今回の決算数字を比較すると理解しやすくなります。
α7 Vやα7R VIなど高価格帯製品の位置付け
ソニーのカメラ製品には、入門・中級向けから高価格帯まで幅広い選択肢が用意されています。高価格帯のモデルでは、高画素化、高速連写、動画性能、被写体認識などの機能が製品選択の重要な要素になります。こうした製品の販売比率が変われば、販売台数の増減と売上高の増減が一致しない状況が生まれます。
2026年の国内販売ランキングでは、α7 Vやα7C IIなどのフルサイズ機が上位に登場しています。また、α7R VIのような高画素モデルは、画質や撮影性能を重視するユーザー向けの製品です。これらの存在はソニーの製品構成を理解する材料になりますが、どのモデルが今回の決算の売上高に何億円貢献したかは公表されていません。
ソニーは決算説明で新製品による市場シェア拡大に言及したものの、対象機種や個別の販売金額を示していません。そのため、特定のモデルが減収を食い止めたと断定することは避け、メーカーの説明と確認できる製品情報を分けて理解することが適切です。高画素モデルの具体的な製品情報については、ソニーα7R VIのファームウェアVer.1.02を紹介した記事で確認できます。
交換レンズの販売構成も売上高に関係する
イメージング事業には交換レンズも含まれるため、カメラ本体の人気だけで業績全体を判断することはできません。交換レンズは焦点距離、開放F値、AF性能、光学設計などによって価格帯が大きく異なります。標準ズームレンズが大量に販売される場合と、高価格帯の望遠レンズが一定数販売される場合では、売上金額の構成が変わります。
ソニー純正のG Masterシリーズのような高性能レンズは、高付加価値製品の代表的な存在です。カメラ本体を買い替えず、交換レンズを追加購入するユーザーもいるため、レンズ需要はカメラ本体の販売台数と必ずしも同じ動きを示しません。さらに、Eマウントではサードパーティー製レンズも豊富に展開されており、レンズの購入先やブランド選択が変わることも考えられます。
ソニーの今回の決算資料では、カメラ本体と交換レンズの売上高を個別に示していません。そのため、今回の25億円の減収がカメラ本体とレンズのどちらに集中したのかを特定することはできません。高価格帯の純正交換レンズの具体例として、Sony FE 135mm F1.8 GMの特徴を解説した記事も参考になります。
2026年度下期と通期見通しをどう読むか
第2四半期の減収を評価する際には、上期累計の実績と通期予想も確認する必要があります。ソニーは2026年度のET&S分野について、11月の決算発表時点で7月公表の通期予想を据え置きました。一方、イメージング製品カテゴリー単独の通期売上高予想は示されていないため、事業分野全体の見通しと個別カテゴリーの動向を区別する必要があります。
上期累計では前年同期比約2.7%の増収を確保
2026年度上期のイメージング売上高は、四半期別の公表数字から計算すると約3,690億円となります。前年同期の約3,591億円と比較すると約99億円増加しており、上期累計では約2.7%の増収です。第2四半期だけを見ると減収ですが、4月から9月までの6カ月間では前年の実績を上回りました。
今回の数字から分かるのは、2026年度の前半3カ月で確保した増収が、その後の3カ月の減収を上回ったということです。第1四半期の増収額は124億円だったのに対し、第2四半期の減収額は25億円でした。上期の合計だけでは第2四半期に生じた販売環境の変化が見えにくくなるため、累計と四半期別の両方を確認する必要があります。
今後は第3四半期に再び前年同期を上回るか、それとも減収が続くかが焦点となります。2025年度第3四半期のイメージング売上高は1,998億円であり、比較対象となる前年の数字は第2四半期の1,718億円と比べて高い水準です。販売台数や製品構成の変化を考える参考情報として、2026年10月の交換レンズ売れ筋ランキングを分析した記事も確認できます。
ET&Sの通期売上高予想は2兆2,500億円
ソニーが2026年11月5日に示したET&S分野の通期売上高予想は、2兆2,500億円です。営業利益予想は1,500億円で、いずれも2026年7月時点の予想から変更していません。第2四半期にイメージングを含む複数事業で販売台数が減少したものの、ET&S全体の年間見通しを据え置いたことになります。
| ET&S通期業績 | 2025年度実績 | 2026年度予想 |
|---|---|---|
| 売上高 | 2兆2,605億円 | 2兆2,500億円 |
| 営業利益 | 1,586億円 | 1,500億円 |
この予想はET&S全体に対するものであり、イメージング単独の年間売上高を2兆2,500億円と見込んでいるわけではありません。サウンド、ディスプレイ、ネットワークサービスなどの動向も反映した数字です。イメージングだけの年間予想が公表されていないため、上期の売上高を単純に2倍して会社の通期予想として扱うこともできません。
ソニーは写真用カメラだけでなく、映像制作者向けの製品展開も続けています。業務用映像機器は民生用カメラと販売サイクルや需要構造が異なるため、製品カテゴリー全体を評価する際には幅広い製品の動向を確認する必要があります。映像制作向け製品の新しい動きとして、ソニーCinema Line FX5の発売日を紹介した記事も参考になります。
次の決算で確認したい3つの数字
次の決算で最初に確認したいのは、イメージング製品カテゴリーの前年同期比売上高です。第2四半期の1.5%減が一時的な変動だったのか、減収傾向が続いているのかを判断するためには、同じ集計方法で公表される次の四半期の数字が重要になります。2025年度第3四半期の売上高1,998億円が比較対象になることも押さえておきたいポイントです。
次に確認したいのは、ソニーが経営説明で取り上げる販売台数と地域別の需要動向です。中国市場の減速が継続しているか、新製品による市場シェア拡大が続いているか、高付加価値製品への移行がどのように進んでいるかが焦点となります。これらは今回ソニー自身が説明した要因であり、単なる外部からの推測ではありません。
3つ目は、ET&S全体の営業利益と利益率です。販売数量が減少しても利益への影響を抑えるという経営方針が、次の四半期でも成果につながるかを確認する必要があります。ただし、今回の営業利益には米国の関税還付という要因が含まれているため、次回も同じ利益水準になると決めつけることはできません。
製品面では、カメラ本体と交換レンズの高付加価値化がどのように進むかも重要です。ソニーEマウントでは純正レンズとサードパーティー製レンズが競争しており、ユーザーの選択肢が豊富です。高性能なカメラとレンズを組み合わせた撮影環境については、野生動物撮影向け高画素カメラの比較記事でも具体的に解説しています。
まとめ
ソニーの2026年度第2四半期イメージング売上高は1,693億円となり、前年同期の1,718億円から25億円、率にして1.5%減少しました。ソニーは主な背景として中国市場の減速を挙げ、販売台数の減少やメモリーコストの上昇についても説明しています。一方、新製品による市場シェアの拡大と高付加価値製品への移行を進め、収益への影響を抑えたとしています。
第1四半期は前年同期比6.6%の増収だったため、2026年度上期累計では約2.7%の増収を確保しました。また、イメージングを含むET&S全体では売上高が減少したものの、営業利益は米国の関税還付の影響などによって約5%増加しています。したがって、今回の決算は「イメージングが1.5%減収」という事実に加え、上期累計の増収とET&S全体の利益改善を合わせて理解することが重要です。
今後の焦点は、中国市場の需要回復、カメラ・レンズの販売台数、高付加価値製品の構成、メモリーコストの動向です。2026年度第3四半期にイメージング売上高が前年同期の1,998億円と比較してどう変化するかによって、2026年度後半の事業動向がさらに明確になります。ソニーのカメラ・レンズ事業を評価する際には、国内の販売ランキングと世界全体の決算数字を区別し、四半期ごとの変化を継続して確認することが重要です。