ニコン上期決算でカメラ販売25%減|中国市場の需要減退で映像事業が減収
ニコンは2026年11月5日、2027年3月期第2四半期決算を発表しました。2026年4月から9月までの上期において、映像事業の売上収益は前年同期比10.9%減の1,293億円となり、レンズ交換式デジタルカメラの販売台数は48万台から36万台へ減少しました。ニコンは減収の主な要因として中国市場の需要減退を挙げており、交換レンズの販売本数も前年同期を下回っています。
ニコン全体の売上収益は前年同期比6.9%増の3,346億円となり、営業利益も前年同期の赤字から黒字に転換しました。しかし、カメラや交換レンズを扱う映像事業では減収減益となっており、会社全体の決算とカメラ事業の動向には明確な違いが見られます。この記事ではニコンの公式決算資料を基に、カメラ販売台数、中国市場の影響、映像事業の利益、通期見通し、新製品戦略を詳しく整理します。
ニコンの上期決算は連結増収でも映像事業が減収
今回の決算で重要なのは、ニコン全体の業績改善と映像事業の販売減少が同時に進んでいることです。ニコンはカメラメーカーとして知られていますが、現在は半導体関連装置、医療・研究向け機器、産業用光学製品なども展開しています。カメラ市場の状況を把握するには、連結業績と映像事業の数値を分けて確認する必要があります。
連結売上収益は3,346億円で前年同期比6.9%増
2027年3月期上期の連結売上収益は3,346億円となり、前年同期の3,129億円から217億円増加しました。営業利益は前年同期の48億円の赤字から89億円の黒字に転換し、137億円の改善となっています。親会社の所有者に帰属する利益も53億円から106億円へ増加しており、連結決算だけを見ると業績の回復が進んだ内容です。
| 連結業績 | 前年上期 | 今回上期 | 増減 |
|---|---|---|---|
| 売上収益 | 3,129億円 | 3,346億円 | 217億円増 |
| 営業利益 | 48億円の赤字 | 89億円の黒字 | 137億円改善 |
| 親会社所有者帰属利益 | 53億円 | 106億円 | 53億円増 |
| 営業利益率 | マイナス1.5% | 2.7% | 4.2ポイント改善 |
増収を支えたのは、精機事業やヘルスケア事業など、映像事業以外の複数の事業です。ニコンは光学技術をカメラ以外の分野でも活用しているため、カメラの販売が減少しても連結売上収益が増える構造になっています。ニコンの事業領域とカメラメーカーとしての特徴については、カメラメーカー各社の特徴と違いでも紹介しています。
映像事業の売上収益は1,293億円に減少
カメラや交換レンズを含む映像事業の売上収益は1,293億円で、前年同期の1,450億円から157億円減少しました。減少率は約10.9%となり、連結売上収益の増加とは対照的な結果です。映像事業の営業利益も154億円から82億円へ減少し、利益面でも販売減少の影響が表れています。
| 映像事業 | 前年上期 | 今回上期 | 増減 |
|---|---|---|---|
| 売上収益 | 1,450億円 | 1,293億円 | 157億円減 |
| 営業利益 | 154億円 | 82億円 | 72億円減 |
| 営業利益率 | 10.6% | 6.4% | 4.2ポイント低下 |
売上収益の減少率に対して営業利益の減少率が大きい点も注目されます。前年同期の営業利益154億円に対し、今回の82億円は約46.8%少ない水準です。ニコンの映像事業はレンズ交換式カメラと交換レンズを中心に構成されており、ニコンのFマウントからZマウントへの移行で解説したように、現在はZシステムを軸とする製品展開が進んでいます。
第2四半期単独では映像事業の減速がさらに鮮明
今回発表された上期決算は、2026年4月から6月の第1四半期と、7月から9月の第2四半期を合計した数字です。ニコンの映像事業は第1四半期の売上収益が729億円、営業利益が81億円だった一方、第2四半期単独では売上収益564億円、営業利益1億円となりました。上期合計では82億円の営業利益を確保していますが、その大部分は第1四半期に計上されています。
| 映像事業 | 2026年4〜6月 | 2026年7〜9月 |
|---|---|---|
| 売上収益 | 729億円 | 564億円 |
| 営業利益 | 81億円 | 1億円 |
前年の2025年7月から9月は、映像事業の売上収益が650億円、営業利益が43億円でした。今回の第2四半期は売上収益が86億円減少し、営業利益も42億円減少した計算です。販売店の売れ筋ランキングとメーカーの四半期実績は集計対象が異なりますが、国内小売市場の動向を確認する資料としては、2026年9月のミラーレスカメラ販売ランキングも参考になります。
レンズ交換式デジタルカメラの販売台数は25%減少
映像事業の減収を理解するうえで、カメラと交換レンズの販売数量は重要な指標です。ニコンが公表した上期の販売実績では、レンズ交換式デジタルカメラが前年同期比25.0%減少し、交換レンズも20%を超える減少となりました。どちらも前年同期を大きく下回っており、カメラ本体だけに限らない販売の弱さが確認できます。
カメラ本体は48万台から36万台へ減少
2026年4月から9月までのレンズ交換式デジタルカメラ販売台数は36万台でした。前年同期の48万台から12万台減少しており、減少率は25.0%です。販売台数が4台に1台の割合で減少した計算になるため、映像事業の売上収益が減少した背景として重要な数字です。
ここで示されている36万台は、ニコンが映像事業の決算資料で公表した販売台数です。日本国内の特定販売店のランキングや、店頭で消費者が購入した台数を直接示す数字ではありません。国内ランキングでは個別機種の人気を確認できますが、メーカー全体の販売数量を把握する際には決算資料の数字を優先する必要があります。
ニコンはフルサイズのZシリーズだけでなく、APS-CサイズのDXフォーマット機も展開しています。価格帯や購入目的が異なる複数の製品を合計した結果として、今回の販売台数が示されています。国内市場でのZ50IIなどの位置付けについては、ニコンZ50IIと上位APS-C機の価格帯を考える記事でも扱っています。
第2四半期のカメラ販売は21万台から15万台へ
四半期別に見ると、2026年4月から6月のレンズ交換式デジタルカメラ販売台数は21万台、7月から9月は15万台でした。前年の同じ期間はそれぞれ27万台、21万台となっており、両四半期とも6万台減少しています。第2四半期の前年同期比減少率は約28.6%で、上期全体の25.0%減を上回りました。
| カメラ販売台数 | 前年同期 | 今回 | 増減率 |
|---|---|---|---|
| 4〜6月 | 27万台 | 21万台 | 約22.2%減 |
| 7〜9月 | 21万台 | 15万台 | 約28.6%減 |
| 上期合計 | 48万台 | 36万台 | 25.0%減 |
第1四半期の21万台から第2四半期の15万台へ減少している点も特徴です。ただし、異なる四半期間の販売数量には製品投入時期や季節的な販売構成も影響するため、前年の同じ四半期と比較することが重要になります。ニコンの新製品投入と既存機種の販売動向を考える際には、Z5IICとZ5IIの違いを整理した記事も関連する情報です。
交換レンズも67万本から53万本に減少
交換レンズの上期販売本数は53万本となり、前年同期の67万本から14万本減少しました。減少率は約20.9%で、カメラ本体の25.0%減と同様に大きなマイナスです。2026年7月から9月の第2四半期単独では22万本となり、前年同期の30万本から約26.7%減少しました。
交換レンズは新しいカメラを購入する際だけでなく、既存ユーザーが撮影用途を広げる際にも購入される製品です。そのため、カメラ本体と交換レンズが同時に減少した今回の結果は、映像事業全体の販売活動を考えるうえで重要です。一方で、決算資料にはレンズの焦点距離別や価格帯別の販売本数は示されておらず、特定のレンズ群がどの程度減少したかは区別できません。
Zマウントでは、ニコン純正レンズに加えて他社製レンズの選択肢も広がっています。例えばタムロン20-40mm F2.8のニコンZマウント用レンズを比較した記事では、純正ズームとの違いや対応するカメラを整理しています。こうしたレンズ市場の広がりと、ニコン自身が決算で計上する交換レンズ販売本数は分けて理解する必要があります。
映像事業の減収要因は中国市場の需要減退
ニコンは今回の決算説明資料で、映像事業の売上収益が減少した主な要因として中国の需要減退を明示しました。為替によるプラス効果はあったものの、カメラや交換レンズの販売減少を補うには至らなかったという説明です。中国市場の動向は上期の実績だけでなく、2027年3月期の通期販売計画を引き下げる判断にもつながっています。
中国での需要減退がカメラ販売数量を押し下げた
決算資料によると、映像事業の前年同期比減収は、主に中国での需要減退を受けた販売減少によるものです。ここで重要なのは、ニコンが中国市場の状況を今回の販売数量減少の主要因として説明している点です。単純にニコン製品だけの人気が落ちたという結論ではなく、市場全体の需要変化を含む問題として捉える必要があります。
中国は高価格帯のミラーレスカメラや交換レンズにとって重要な販売地域の一つです。需要が弱くなると、カメラ本体の販売だけでなく、購入時に組み合わせるレンズや追加購入されるレンズにも影響が及びます。今回の決算では中国における機種別の販売台数が公表されていないため、どの価格帯の製品が最も影響を受けたかまでは断定できません。
ニコンが通期予想で世界市場の販売規模を引き下げていることからも、問題を中国向けの単独製品だけに限定して考えることは適切ではありません。今後の注目点は、販売地域の需要変化に合わせて製品構成を調整し、どの価格帯で販売を回復できるかという点です。ニコンの製品ラインアップ全体を理解するうえでは、主要カメラメーカーの特徴と製品展開が関連します。
為替のプラス効果があっても販売減少を補えず
今回の上期決算では、為替の変動が連結業績にプラスの影響を与えています。ニコンは映像事業についても為替効果があったと説明していますが、それでも売上収益は前年同期の1,450億円から1,293億円へ減少しました。販売数量の減少が業績に与えた影響の大きさが分かります。
海外で販売する製品を円換算するときには、為替相場の変動によって売上収益の見え方が変化します。円安方向の影響がプラスに働いた場合でも、販売した台数や本数そのものが増えるわけではありません。今回のように売上収益と販売数量を合わせて確認すると、為替変動による数字の変化と、需要の変化を区別しやすくなります。
また、カメラの市場動向を比較する際には、ニコンの決算だけでなく他社製品の販売状況も確認することで、販売環境を立体的に把握できます。ヨドバシカメラの販売ランキングに関する記事では、国内小売市場の機種別順位を取り上げています。国内の販売ランキングとニコンの世界販売数量は指標が異なるため、両者を同じ数字として扱うことはできません。
メモリーなどの部材価格高騰も利益を圧迫
ニコンは映像事業の減益要因として、販売減少に加えてメモリーなどの価格高騰を挙げています。カメラには画像処理やデータ保存などに関わる電子部品が多数使用されており、部材の調達価格が上昇すると製品の収益性にも影響します。販売数量が減少している状況で部材価格が上がると、売上収益だけでなく営業利益の確保も難しくなります。
今回の映像事業の営業利益率は、前年同期の10.6%から6.4%へ低下しました。これは売上収益100円に対して得られる営業利益が、前年同期の10.6円から6.4円へ減ったことを意味します。販売数量の減少と製造コストの上昇が重なっていることが、利益率の低下からも読み取れます。
電子部品の価格変動はカメラメーカー各社に共通する経営上の検討事項です。関連する話題として、キヤノン製品の価格改定と部材価格の動向を扱った記事も掲載しています。ニコンについて今回確認できる事実は、部材価格の高騰が利益を押し下げたという決算上の説明であり、すべての製品が一律に値上げされることを意味するものではありません。
映像事業の利益減少とニコン全体の黒字転換をどう読むか
売上収益だけを比較すると、映像事業の減少幅は157億円ですが、利益への影響も小さくありません。営業利益は前年同期の154億円から82億円に減少し、前年同期の半分に近い水準となりました。一方、会社全体では89億円の営業黒字を確保しており、事業別の利益構造を理解することが重要です。
映像事業の営業利益は154億円から82億円へ
映像事業の営業利益が72億円減少したことは、今回の決算の中心的なポイントです。売上収益が前年同期比10.9%減少したのに対し、営業利益の減少率は約46.8%となっています。販売数量と部材価格の変化が、利益に大きく影響した結果です。
上期全体では82億円の営業利益を計上しましたが、四半期別の内訳を見ると第1四半期が81億円、第2四半期が1億円でした。このため、通期の利益水準を判断する際には上期の合計額だけでなく、第2四半期の利益が大幅に減少した点も確認する必要があります。今後の四半期で販売数量がどのように推移するかが、営業利益の動向を考える材料となります。
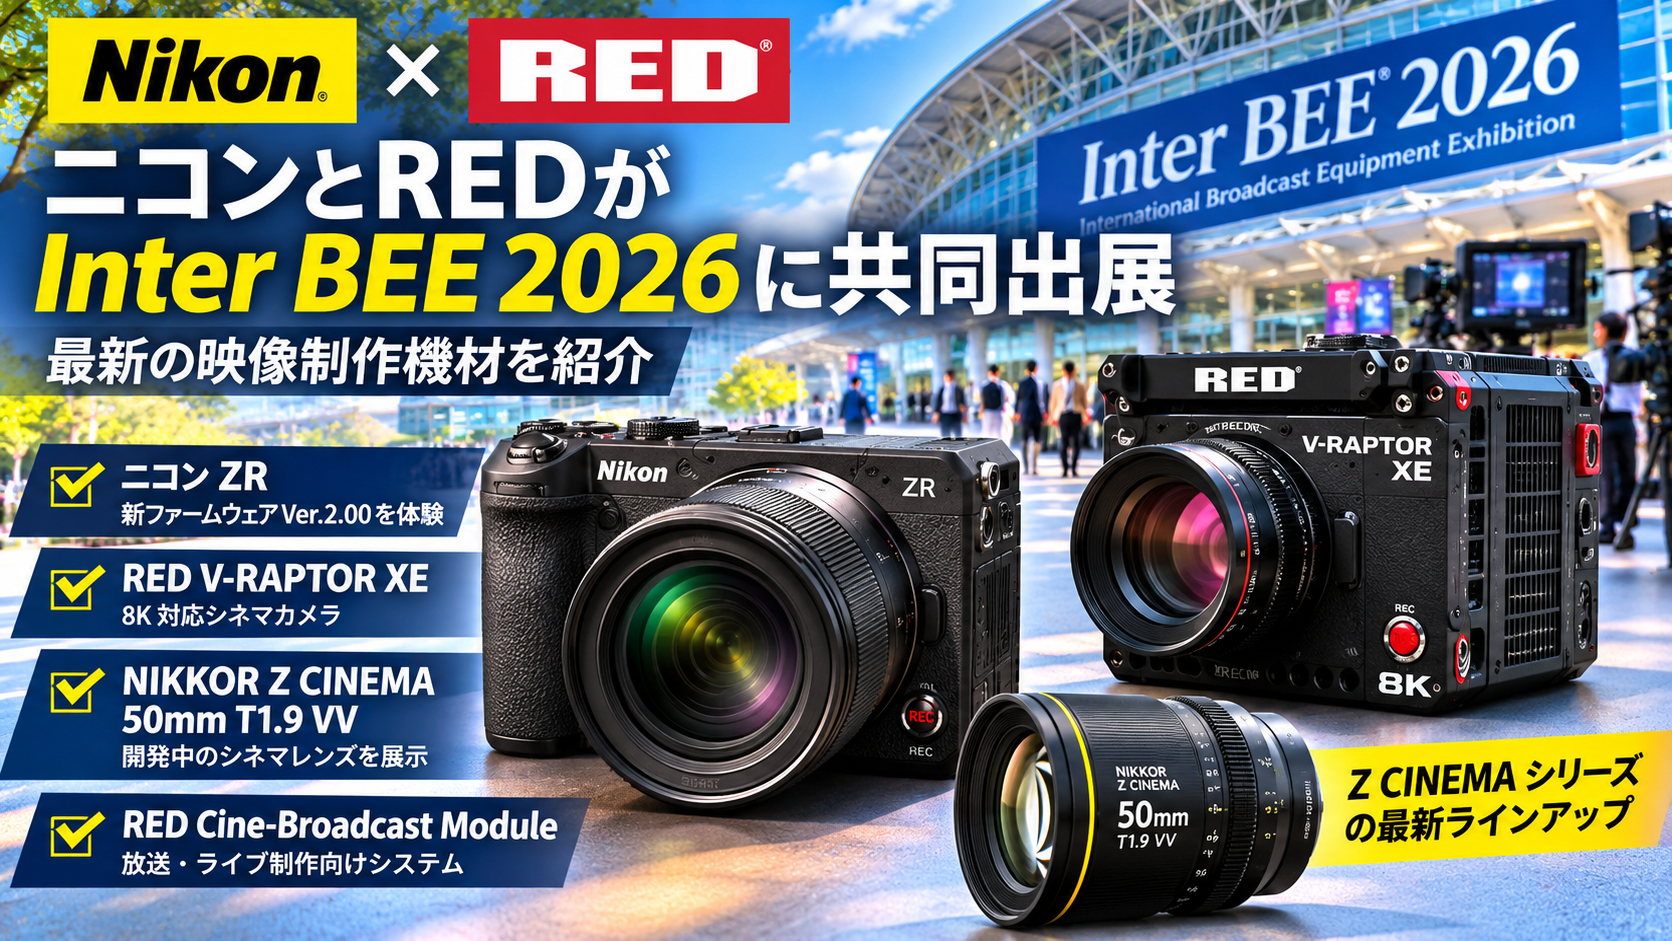
映像事業の収益は、カメラ本体、交換レンズ、映像制作向け製品など複数の領域に支えられています。ニコンはREDとの連携を進めており、静止画向けのカメラだけに依存しない製品展開を進めています。動画制作分野の具体的な取り組みについては、ニコンZRの新ファームウェアに関する記事も関連します。
8月時点の利益予想45億円は上回った
映像事業は前年同期から減益となった一方、2026年8月6日に公表したニコン自身の予想と比較すると、営業利益が上振れしています。8月時点の上期予想は売上収益1,300億円、営業利益45億円でしたが、実績は売上収益1,293億円、営業利益82億円となりました。売上収益は予想を7億円下回ったものの、営業利益は37億円上回っています。
ニコンは利益が予想を上回った要因として、米国関税の還付や経費抑制を挙げています。つまり、前年同期との比較では販売減少による減益である一方、直近の会社予想との比較では利益の確保が進んだという二つの側面があります。比較対象を前年実績にするか、直前の業績予想にするかで数字の評価が変わる点は、決算を読むうえで重要です。
なお、ニコンが発表した米国関税還付の上期実績64億円は連結全体に関する数字です。映像事業だけで64億円の還付を受けたという意味ではないため、事業別の利益と直接合算することはできません。映像事業の構成を考える際には、ニコンのレンズシステムの変遷と合わせて、カメラ・レンズ以外の事業領域も区別することが大切です。
精機やヘルスケアなどの改善が連結業績を支えた
映像事業が減収減益となった一方、精機事業の上期売上収益は前年同期から208億円増加して906億円となり、営業利益は30億円から72億円へ増加しました。ヘルスケア事業も売上収益が512億円から570億円へ増加し、営業利益は3億円から39億円へ改善しています。インダストリー事業でも増収増益となり、これらの事業が映像事業の減益を補う構図となりました。
| 事業 | 今回上期売上収益 | 今回上期営業利益 | 前年同期との比較 |
|---|---|---|---|
| 映像 | 1,293億円 | 82億円 | 減収減益 |
| 精機 | 906億円 | 72億円 | 増収増益 |
| ヘルスケア | 570億円 | 39億円 | 増収増益 |
| インダストリー | 383億円 | 75億円 | 増収増益 |
| デジタルマニュファクチャリング | 174億円 | 22億円の赤字 | 増収・赤字縮小 |
精機事業には半導体露光装置やFPD露光装置などが含まれ、レンズ交換式デジタルカメラの売上とは異なる市場に対応しています。ヘルスケア事業やインダストリー事業も、それぞれ独自の需要環境で販売を伸ばしています。ニコンを含むカメラメーカーの事業と特徴を確認する際も、ブランドの知名度と企業全体の事業構成を分けて考えることが重要です。
通期のカメラ販売計画を85万台から80万台へ下方修正
ニコンは上期決算の発表に合わせて、2027年3月期の通期業績予想を更新しました。映像事業では中国市場の需要減退と世界市場の見通しを反映し、カメラ本体と交換レンズの販売計画を引き下げています。売上収益予想も下方修正しましたが、営業利益予想は従来の130億円を維持しています。
レンズ交換式カメラの年間販売予想は80万台
ニコンは2027年3月期のレンズ交換式デジタルカメラ販売予想を、従来の85万台から80万台へ引き下げました。前期の2026年3月期実績は91万台だったため、新しい予想は前期実績を11万台下回ります。上期の販売台数が36万台だったことから、年間80万台という予想を達成するには、下期に44万台を販売する計算です。
| ニコンの販売台数 | 前期実績 | 従来予想 | 修正後予想 |
|---|---|---|---|
| レンズ交換式カメラ | 91万台 | 85万台 | 80万台 |
| 交換レンズ | 130万本 | 125万本 | 120万本 |
年間販売予想を引き下げたことは、需要環境の変化を受けて会社が計画を見直したことを示しています。同時に、修正後の80万台という数字は、下期に一定の販売数量を確保する前提で設定されています。新製品投入による製品構成の変化も注目されるため、ニコンZ5IICとZ5IIの比較のような機種別の情報も、今後の製品展開を理解する材料となります。
交換レンズ販売予想も125万本から120万本に
交換レンズの通期販売予想は、従来の125万本から120万本へ5万本引き下げられました。前期実績の130万本と比較すると、10万本少ない計画になります。上期実績は53万本だったため、修正後の年間予想を達成するには下期に67万本の販売が必要です。
カメラ本体と交換レンズでは、上期と下期に予定されている販売数量の構成が異なります。カメラ本体は上期36万台に対して下期44万台、交換レンズは上期53万本に対して下期67万本という計算です。この数字はニコンの年間予想から上期実績を差し引いたもので、個別レンズの販売計画を示すものではありません。
Zマウントには純正レンズだけでなく、複数のレンズメーカーが対応製品を展開しています。例えばシグマ16-300mmのニコンZマウント用レンズのように、交換レンズの選択肢は拡大しています。利用者が選べるレンズの種類と、ニコンが自社の決算で計上するレンズ販売本数は別の指標として確認する必要があります。
世界のカメラ市場予想は670万台から630万台へ
ニコンは2027年3月期のレンズ交換式デジタルカメラ世界市場の規模についても、従来予想の670万台から630万台へ引き下げました。減少幅は40万台で、前期実績の704万台と比較しても小さい市場規模を見込んでいます。交換レンズの世界市場予想も1,000万本から950万本へ引き下げられました。
| 世界市場の見通し | 前期実績 | 従来予想 | 修正後予想 |
|---|---|---|---|
| レンズ交換式カメラ | 704万台 | 670万台 | 630万台 |
| 交換レンズ | 1,067万本 | 1,000万本 | 950万本 |
ニコンは市場規模の見直しについて、足元では主に中国で需要が減退していることを理由として挙げています。一方、レンズ交換式デジタルカメラ市場について、中長期的には堅調に推移するという見方を示しています。現在の販売環境を踏まえて短期予想を修正しながら、将来の需要については一定の成長余地を見込む姿勢です。
市場全体の販売台数が減少する局面では、メーカーごとの新製品投入や価格帯の違いが販売動向に与える影響にも注目が集まります。ただし、今回のニコンの世界市場予想だけから他社の販売減少率を算出することはできません。国内の一部販売店で確認できる機種別順位については、ミラーレスカメラの販売ランキングで別の角度から確認できます。
映像事業の通期売上収益は2,800億円を予想
販売数量の見通しを変更したニコンは、映像事業の売上収益予想も修正しました。2027年3月期の通期売上収益は従来予想の2,900億円から2,800億円へ引き下げられています。一方、営業利益予想は130億円に据え置かれており、売上収益と利益の見通しで異なる対応が取られています。
売上収益は100億円の下方修正
映像事業の修正後の通期売上収益予想は2,800億円で、従来予想から100億円減少しました。前期実績は2,901億円だったため、今回の予想は前期実績を101億円下回る水準です。会社は上期の実績と市場予想の見直しを踏まえて、下期の販売計画を引き下げたと説明しています。
上期の売上収益が1,293億円で確定したため、通期予想2,800億円との差額は1,507億円となります。ニコンは下期の映像事業について、この売上収益を予想に織り込んでいます。前年下期の映像事業売上収益は1,451億円だったため、下期の会社予想は前年同期の実績を56億円上回る計算です。
このように、通期予想が下方修正されたことと、下期に前年同期を上回る売上収益を見込んでいることは両立します。上期の販売が弱かったため年間計画を見直しつつ、下期には新製品などの販売を組み込んだ構成です。新製品に関する情報は、ニコンZ5IICのモニター撮影機能を解説した記事でも確認できます。
営業利益予想130億円は据え置き
映像事業の通期営業利益予想は、従来と同じ130億円に据え置かれました。前期実績の172億円からは42億円少ない予想ですが、今回の決算発表に伴う追加の下方修正は行われていません。ニコンは販売計画を引き下げる一方、米国関税還付や経費抑制の効果を見込んでいます。
上期の営業利益は82億円だったため、通期130億円の予想には下期48億円の営業利益が織り込まれています。8月時点の計画では上期45億円、下期85億円でしたが、今回の見直しでは上期が37億円上振れし、下期予想が37億円引き下げられました。年間の合計額が変わらない理由は、こうした上下期の利益配分の変更にあります。
営業利益の予想を据え置いたことは、販売数量が減少しても一定の利益確保を目指すという会社の計画を示しています。ただし、ここで示した130億円は映像事業の通期予想であり、ニコン全体の営業利益予想とは別の数字です。映像事業が扱う製品分野には、ニコンZRなどの動画制作向けカメラも含まれています。
連結通期売上収益7,220億円、営業利益165億円
ニコン全体の2027年3月期通期予想は、売上収益7,220億円、営業利益165億円となりました。従来予想の売上収益7,320億円から100億円引き下げる一方、営業利益は110億円から165億円へ55億円引き上げています。売上収益の下方修正額100億円は映像事業の修正額と一致しますが、他の事業の利益予想には改善が織り込まれています。
特に精機事業の通期営業利益予想は120億円から130億円へ、ヘルスケア事業は80億円から100億円へ、インダストリー事業は140億円から165億円へ引き上げられています。これらの利益改善が、映像事業の販売計画引き下げと並行して進んでいます。ニコンを企業全体として見る場合と、カメラメーカーとして見る場合で、注目するべき数字が異なることが今回の通期予想からも分かります。
カメラの購入を検討する利用者にとって重要なのは、連結利益の増減そのものではなく、メーカーがどのような製品を継続して展開するかという点です。ニコンは今回の決算説明資料でも次世代製品への開発投資を継続する方針を示しています。ニコンZシステムの構成とレンズ資産については、FマウントからZマウントまでの歴史が関連する情報です。
ニコンは新製品投入とRED連携で映像事業を強化
販売台数の減少を受けても、ニコンは映像事業の製品開発を継続する方針です。決算説明資料では、新しいミラーレスカメラの投入、次世代製品への投資、動画・映像制作市場での製品展開を挙げています。ここでは上期の実績と、上期終了後に発表された製品の動向を区別しながら、今後の事業展開を確認します。
Z5IICなどの投入で幅広いユーザー層を狙う
ニコンは今回の決算説明資料で、Z5IICなどの投入を通じて幅広いユーザーの獲得を進める方針を示しています。Z5IICは2026年10月に発売された製品であり、今回集計された2026年4月から9月の上期販売台数には含まれません。したがって、上期のカメラ販売36万台という実績と、10月発売の新製品による販売効果は分けて評価する必要があります。
新しいカメラには、既存のZマウントユーザーが買い替える需要だけでなく、新たにニコン製品を選ぶ利用者を増やす役割も期待されます。Z5IICはZ5IIと製品構成が異なるため、撮影スタイルに応じて選択する機種として位置付けられています。両機の違いは、Z5IICとZ5IIの比較記事で詳しく取り上げています。
上期決算だけで新製品の販売成果を判断することはできませんが、下期に投入されるカメラは通期販売計画を考える際の重要な要素です。特に、従来のカメラと異なる操作性や撮影体験を提供する製品は、既存機種とは異なる購入動機を生み出します。ニコンが掲げる幅広いユーザー獲得という方針が、どのような製品構成につながるかが注目されます。
REDとの連携で動画・映像制作市場を拡大
ニコンは決算説明資料で、動画・映像制作市場における製品やソリューションの展開を拡充し、REDとの相乗効果を生み出す方針を示しました。静止画撮影用のカメラだけでなく、シネマカメラや動画制作向けシステムも映像事業の重要な領域となっています。これは従来の写真撮影市場とは異なる利用者層に向けた製品展開です。
決算資料にはデジタルシネマカメラのZRなどが映像事業の製品例として掲載されています。ニコンは動画制作分野での機能拡充にも取り組んでおり、2026年11月にはZR向け新ファームウェアの公開予定を案内しました。具体的な更新内容については、ニコンZRファームウェアVer.2.00の解説記事で確認できます。
動画制作市場では、カメラ本体に加えてレンズ、記録装置、周辺アクセサリー、編集工程との連携などが製品選択に関わります。ニコンがREDの技術やブランドとの連携を進めることは、静止画ユーザー以外への展開を考えるうえでも意味を持ちます。一方、今回の決算資料では動画制作向け製品だけを抜き出した売上収益や販売台数は示されていないため、現時点の事業規模をカメラ本体の販売台数から直接推計することはできません。
高性能Zマウントレンズと次世代製品への投資
ニコンは次世代製品への開発投資を継続する方針も示しています。交換レンズでは、望遠撮影やスポーツ撮影などに対応する高性能製品がZシステムの特徴の一つです。決算説明資料には「NIKKOR Z 120-300mm f/2.8 TC VR S」も映像事業の製品例として掲載されています。
高性能な望遠ズームレンズは、スポーツ、野鳥、航空機などの撮影に対応する製品として、ニコンのレンズシステムを支える存在です。カメラ本体の販売が減少する局面でも、交換レンズの充実は既存ユーザーがシステムを使い続ける理由の一つになります。NIKKOR Z 120-300mm f/2.8 TC VR Sの発売情報を扱った記事でも、この製品の位置付けを紹介しています。
レンズの開発や製品投入には時間を要するため、四半期ごとの販売数量だけで開発方針を判断することは適切ではありません。ニコンが今回示したのは、短期的な販売計画を見直しながら、次世代製品への投資を継続するという姿勢です。静止画用カメラ、交換レンズ、動画制作向け製品を組み合わせた事業展開が、今後の映像事業を考えるうえでの重要な視点となります。
まとめ
ニコンの2027年3月期上期決算では、映像事業の売上収益が前年同期比10.9%減の1,293億円となり、営業利益も154億円から82億円へ減少しました。レンズ交換式デジタルカメラの販売台数は48万台から36万台へ25.0%減少し、交換レンズも67万本から53万本へ減少しています。ニコンは減収の主な要因として中国市場の需要減退を挙げており、メモリーなどの部材価格高騰も営業利益を押し下げました。
今回の決算発表では、通期のカメラ販売予想を85万台から80万台へ、交換レンズを125万本から120万本へ引き下げました。映像事業の売上収益予想も2,900億円から2,800億円へ下方修正する一方、営業利益予想は130億円に据え置いています。世界のレンズ交換式カメラ市場についても630万台へ予想を引き下げており、中国を中心とする需要変化を事業計画に反映した内容です。
一方、ニコン全体では精機事業やヘルスケア事業などの改善によって連結増収と営業黒字転換を達成しました。映像事業についても、Z5IICなどの新製品投入、REDとの連携、次世代製品への開発投資を継続する方針を示しています。今後は中国市場の需要動向に加え、下期44万台のカメラ販売計画、新製品の販売状況、映像事業の利益率が重要な確認ポイントとなります。